Tilgreind séreign
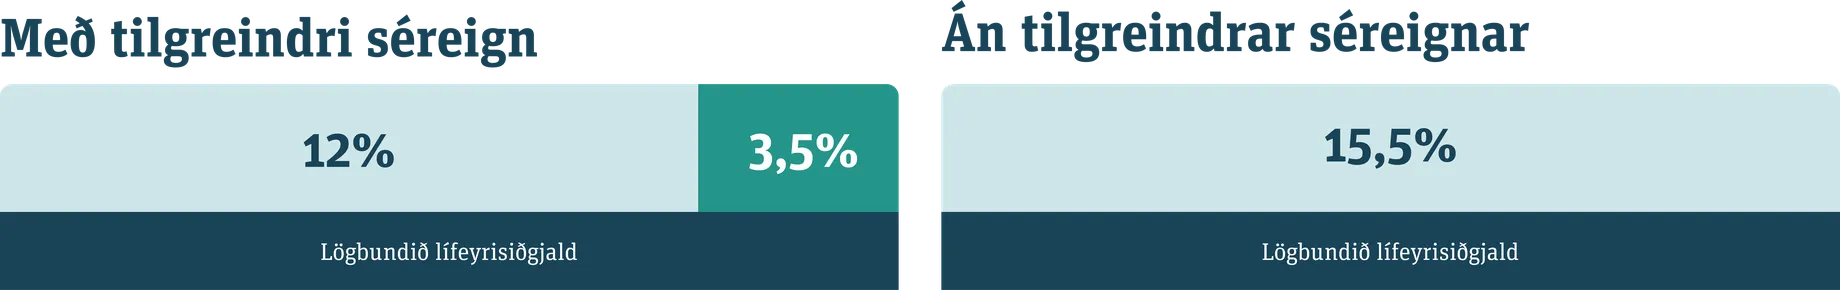
Sjóðfélögum býðst að ráðstafa allt að 3,5% af lífeyrisiðgjaldi í tilgreinda séreign en um hana gilda sambærilegar reglur og um hefðbundna séreign.
Tilgreind séreign er hluti af skyldubundnum lífeyrissparnaði sem safnast upp á þínu nafni. Hún erfist, þú hefur val um fjárfestingarleiðir og hún getur veitt þér aukið svigrúm síðar á ævinni.
Sækja um tilgreinda séreignHvað er tilgreind séreign?
Lögbundið iðgjald í lífeyrissjóð er almennt 15,5% af launum. Af iðgjaldinu er heimilt að ráðstafa allt að 3,5% í tilgreinda séreign.
Inneignin safnast upp á þínu nafni, erfist og þú hefur val um fjölbreyttar fjárfestingarleiðir. Að uppfylltum ákveðnum skilyrðum má að auki nýta hana skattfrjálst við fyrstu íbúðarkaup.
Fjölbreyttar fjárfestingarleiðir sem henta öllum
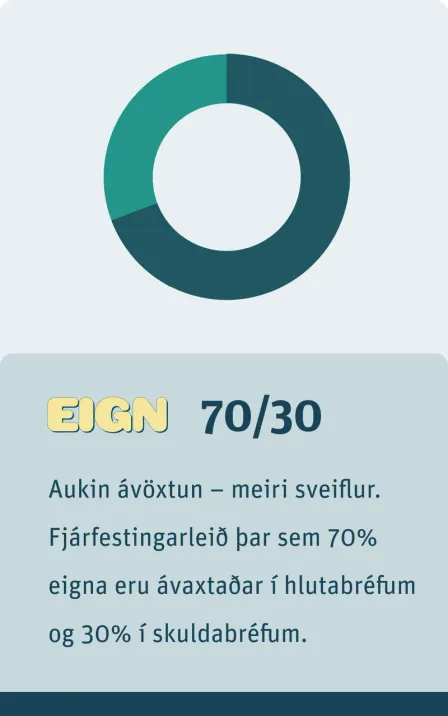
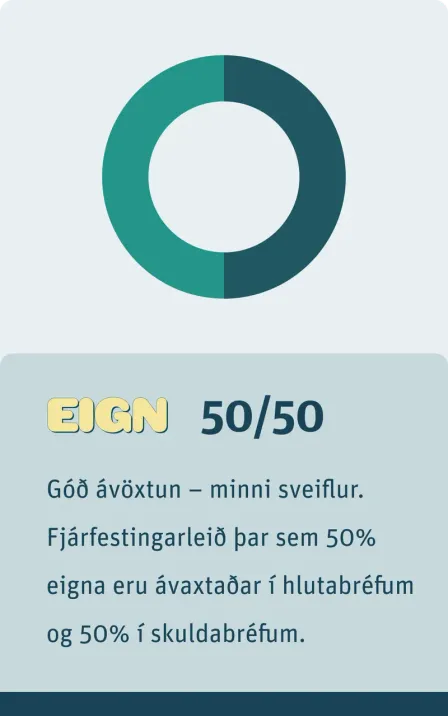
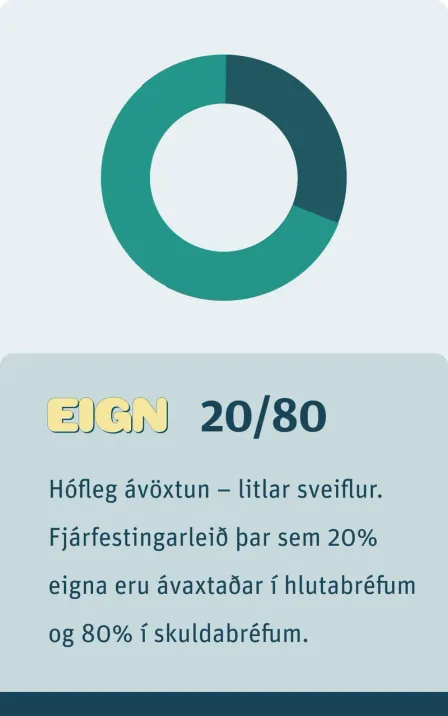
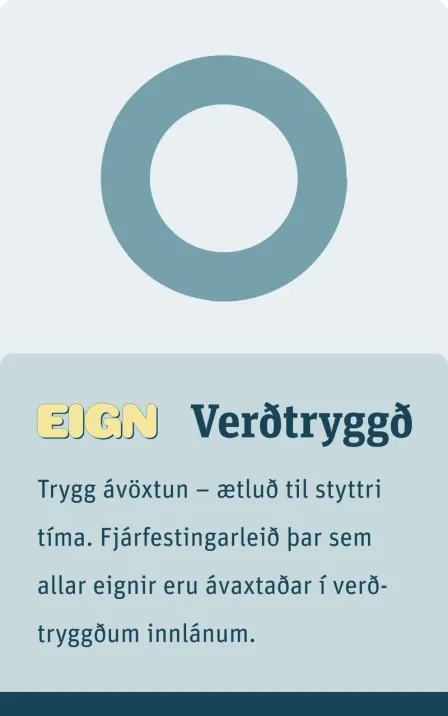
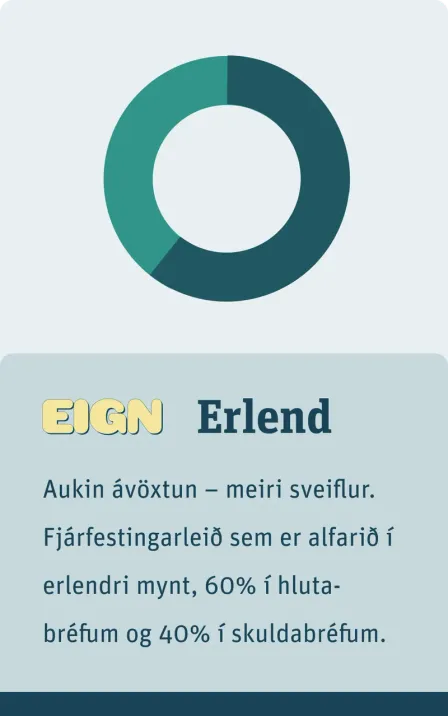
Hægt er að ávaxta tilgreindan séreignarsparnað á sama hátt og hefðbundinn sparnað. Gildi býður upp á fimm mismunandi fjárfestingarleiðir þannig að auðvelt er að velja leið sem hentar þér.
Meðal kosta tilgreindrar séreignar:
- Séreign á þínu nafni
- Sparnaður sem erfist
- Val um mismunandi fjárfestingarleiðir
- Getur aukið sveigjanleika við starfslok
- Hægt að breyta fjárfestingarleið án kostnaðar þegar þarfir eða markmið breytast
- Heimilt að nýta inneign skattfrjálst við fyrstu íbúðarkaup að uppfylltum skilyrðum
Er tilgreind séreign fyrir mig?
Tilgreind séreign getur hentað þeim sem vilja meira val um eigin sparnað og byggja upp erfanlega inneign og þá helst þeim sem eru hálfnaðir með starfsævina. Sé greitt í séreignarsparnað að auki þá getur samanlögð séreign numið allt að 9,5% af launum fyrir skatt.
Um leið er mikilvægt að hafa í huga að þegar hluti af iðgjaldi fer í tilgreinda séreign safnast minni réttindi í samtryggingu. Það hefur áhrif á rétt til ævilangs ellilífeyris og einnig á örorku- og makalífeyri. Þess vegna er mikilvægt að skoða heildarmyndina áður en ákvörðun er tekin.
Best er að skoða heildarmyndina, meðal annars áhrif á samtryggingu, útgreiðslur og markmið til lengri tíma, áður en ákvörðun er tekin. Við hvetjum þig til að reikna dæmið til enda í lífeyrisreiknivél Gidis.
Í stuttu máli:
Viltu kynna þér málið enn betur. Hér fyrir neðan höfum við tekið saman einfaldar og hagnýtar upplýsingar um séreignarsparnað:
Tilgreind séreign getur hentað þeim sem vilja meira val um fjárfestingar, byggja upp erfanlega inneign og auka sveigjanleika síðar á starfsævinni.
Séreignarsparnaður getur hentað þeim sem vilja bæta við eigin sparnað, nýta mótframlag atvinnurekanda og hafa sveigjanlega viðbót við önnur lífeyrisréttindi.
Já, inneignin erfist samkvæmt almennum reglum.
Sérreglur geta gilt í ákveðnum tilvikum, til dæmis við örorku eða andlát.
Já, það að velja tilgreinda séreign hefur áhrif á réttindaávinnslu í samtryggingu.
Sjóðfélagar sem velja tilgreinda séreign greiða minna í hið hefðbunda lífeyriskerfi, og ávinna sér því minni réttindi þar. Það þýðir að ævilangur ellilífeyrir, örorkulífeyrir og makalífeyrir verður lægri en ella.
Gildi býður fjölbreyttar fjárfestingarleiðir sem ættu að henta öllum og við hvetjum að sjálfsögðu alla til að velja Gildi.
En nei, hægt er að ávaxta tilgreinda séreign víðar. Margar fjárfestingarleiðir eru í boði hjá lífeyrissjóðum, bönkum og erlendum vörsluaðilum. Kostnaður við þessar leiðir er afar mismunandi og eru sjóðfélagar hvattir til að kynna sér kostnað mismunandi fjárfestingarleiða vel.
Tilgreinda séreign er aðeins hægt að nýta ef þú ert í fyrsta fasteignar úrræðinu.
Ef þú átt þegar íbúð og ert í almenna úrræðinu þá er það ekki í boði.
Þú getur þó alltaf nýtt séreignarsparnað til að greiða inn á lán.